團隊觀點
2026年第四季團隊觀點:經濟動力再現

我們的環球市場觀點
- 環球經濟前景亮麗。面對揮之不去的利淡因素及高於央行目的通脹水平,環球經濟依舊強韌。美國經濟看來勢將在穩固的基礎上重新加速,歐洲經濟的增長步伐超乎預期,而中國經濟則可望於第四季反彈。
- 在經濟增長轉強的環境下,各國央行得以繼續專注於遏止通脹,同時市場及經濟亦在適應利率向上的格局。經過多個央行於9月先後加息,我們預期美國聯邦儲備局(聯儲局)、歐洲央行及日本央行將於今年底前再加息25點子。
- 投資及人工智能(AI)相關開支推動企業錄得強勁盈利,預料可促進持續的經濟動力,並為股票及債券帶來支持。能源帶動的通脹壓力頗為沉重,債券收益率雖正步步向上,但調整依然是有序進行。企業盈利繼續支持信貸息差,而較高利率的環境或有利能產生穩定現金流的企業及價值股。
- 面對穩固的經濟增長及高於目標水平的通脹,市場預期一眾央行會採取強力果斷的應對措施。沃什(Kevin Warsh)接任聯儲局主席之初未能使投資者安心,局方的政策獨立性有需要加強。倘若他行事猶豫不決,則可能再次引發對聯儲局獨立性的爭論。整體而言,風險資產的投資環境仍然具建設性。經過年中的疲弱表現後,全球經濟似乎有望於年底前重拾更強增長動力,其中歐洲於第四季的表現尤其值得關注。無論是持續的去美元化行動、美國財政部牽頭執行的金融抑制措施,以及即將舉行的美國中期選舉,均是左右美元走向的重大因素,投資者需須審慎應對。其他風險包括:中東緊張局勢進一步升級、能源價格上行壓力、勞工市場及消費開支轉弱,以及AI投資帶來的回報遜於預期。
- 整體而言,市場環境依然對風險資產有利。環球經濟於年中時一度疲弱,但現在看來年底勢將實現較強的全年增長,其中歐洲踏入第四季時的狀況尤其理想。
季度圖表
隨著經濟動力重新建立,投資者信心亦恢復過來
雖然今年初時,主要經濟體的營商氣氛較為低迷,但到最近已有所改善。儘管風險猶在,但信心逐步改善,預示著多國在邁入年底時,有望實現更廣泛及持久的經濟增長。
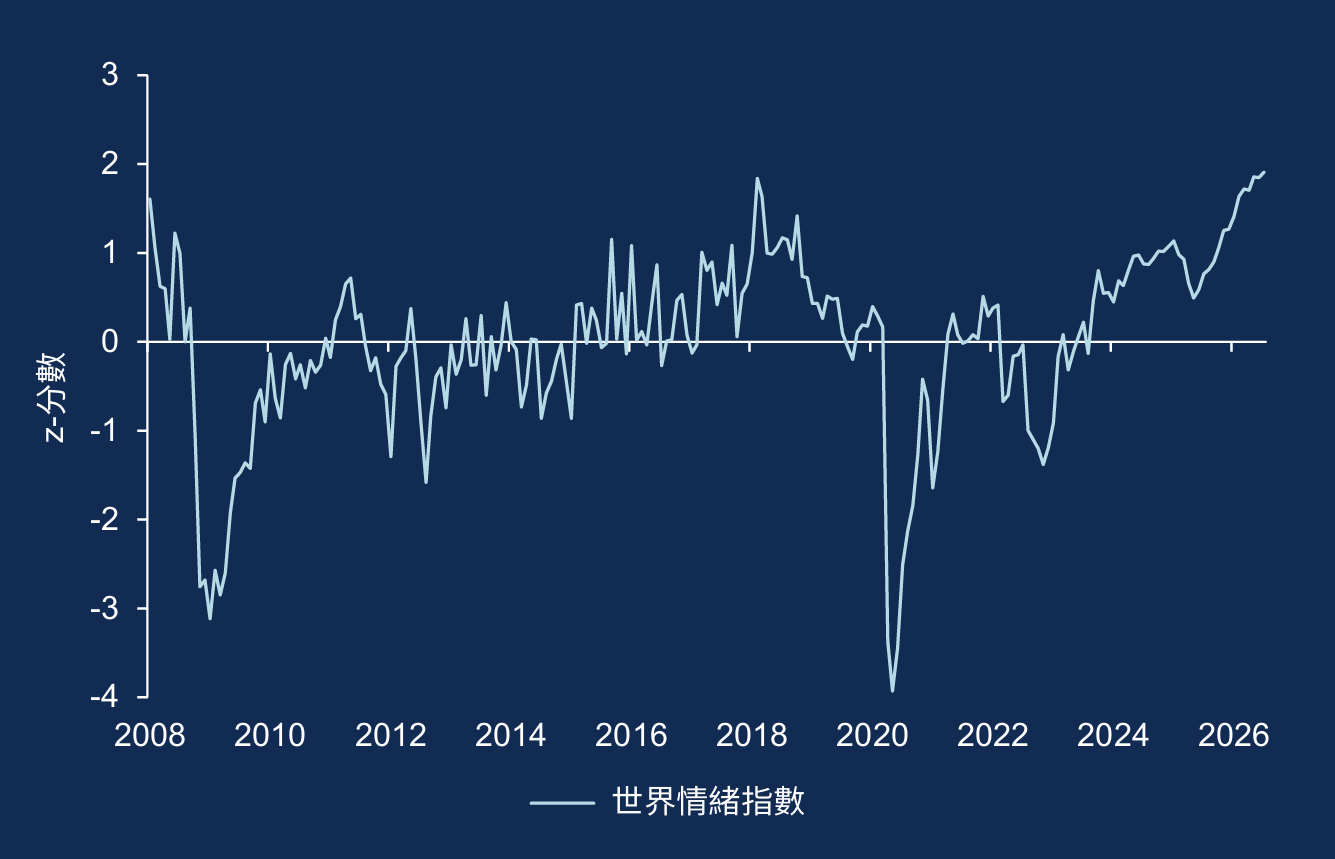
註:世界情緒指數(World Sentiment Index)透過分析《經濟學人智庫》(Economist Intelligence Unit)各國報告中正面及負面詞彙的出現頻率,以量化整體市場情緒。
資料來源:安聯投資環球經濟及策略團隊、Ahir/Bloom/Furceri(數據截至2026年7月31日)。
下載我們的團隊觀點概覽版了解更多