團隊觀點

2026年第四季團隊觀點:經濟動力再現

我們的環球市場觀點

  • 環球經濟前景亮麗。面對揮之不去的利淡因素及高於央行目的通脹水平,環球經濟依舊強韌。美國經濟看來勢將在穩固的基礎上重新加速,歐洲經濟的增長步伐超乎預期,而中國經濟則可望於第四季反彈。
  • 在經濟增長轉強的環境下,各國央行得以繼續專注於遏止通脹,同時市場及經濟亦在適應利率向上的格局。經過多個央行於9月先後加息,我們預期美國聯邦儲備局(聯儲局)、歐洲央行及日本央行將於今年底前再加息25點子。
  • 投資及人工智能(AI)相關開支推動企業錄得強勁盈利,預料可促進持續的經濟動力,並為股票及債券帶來支持。能源帶動的通脹壓力頗為沉重,債券收益率雖正步步向上,但調整依然是有序進行。企業盈利繼續支持信貸息差,而較高利率的環境或有利能產生穩定現金流的企業及價值股。
  • 面對穩固的經濟增長及高於目標水平的通脹,市場預期一眾央行會採取強力果斷的應對措施。沃什(Kevin Warsh)接任聯儲局主席之初未能使投資者安心,局方的政策獨立性有需要加強。倘若他行事猶豫不決,則可能再次引發對聯儲局獨立性的爭論。整體而言,風險資產的投資環境仍然具建設性。經過年中的疲弱表現後,全球經濟似乎有望於年底前重拾更強增長動力,其中歐洲於第四季的表現尤其值得關注。無論是持續的去美元化行動、美國財政部牽頭執行的金融抑制措施,以及即將舉行的美國中期選舉,均是左右美元走向的重大因素,投資者需須審慎應對。其他風險包括:中東緊張局勢進一步升級、能源價格上行壓力、勞工市場及消費開支轉弱,以及AI投資帶來的回報遜於預期。
  • 整體而言,市場環境依然對風險資產有利。環球經濟於年中時一度疲弱,但現在看來年底勢將實現較強的全年增長,其中歐洲踏入第四季時的狀況尤其理想。
Icon

季度圖表

隨著經濟動力重新建立,投資者信心亦恢復過來
雖然今年初時,主要經濟體的營商氣氛較為低迷,但到最近已有所改善。儘管風險猶在,但信心逐步改善,預示著多國在邁入年底時,有望實現更廣泛及持久的經濟增長。
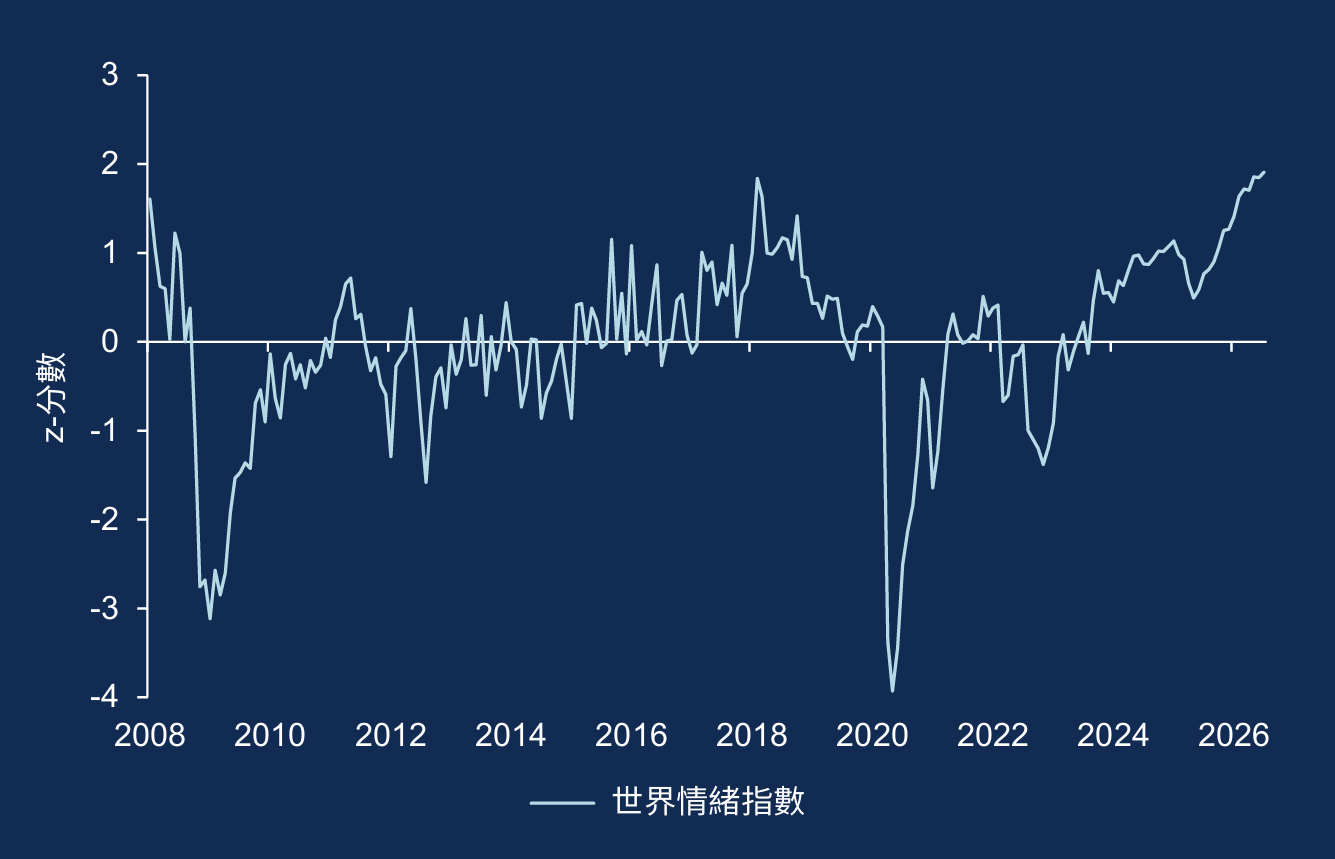
折線圖顯示2008年至2026年7月的世界情緒指數(World Sentiment Index)走勢。 指數大部分時間圍繞零水平波動,並於2008年環球金融危機及2020年疫情期間大幅下跌,其後逐步回升,至2026年升至接近2的水平,反映市場及商業信心持續改善。

註:世界情緒指數(World Sentiment Index)透過分析《經濟學人智庫》(Economist Intelligence Unit)各國報告中正面及負面詞彙的出現頻率,以量化整體市場情緒。
資料來源:安聯投資環球經濟及策略團隊、Ahir/Bloom/Furceri(數據截至2026年7月31日)。

下載我們的團隊觀點概覽版了解更多
資產類別確信度

資產類別確信度:股票

  • AI的投資機遇繼續擴展至圖形處理器(GPU)以外的領域,原因是技術部署及代理式AI的應用重塑了電腦運算的實體基礎建設,同時機架密度增加及銅材料的局限推動對光互連、先進材料及電力系統的需求。
  • 此外,電氣化趨勢同樣持續受惠於數據中心擴建、工業客戶訂單增長,以及基礎建設投資的增加。
  • 環顧亞洲各地,硬件供應商可受惠於架構升級及設備組件供不應求的現象,而中國的熟而完整的供應鏈則有利AI擴散至基礎建設、大型語言模型及應用項目的層面。
  • 印度繼續把「上進型的消費主導經濟」(aspirational, consumption-led economy)與有利的地緣政治定位及發展迅速的AI生態體系結合在一起。日本方面,首相高市早苗實施促進經濟增長的政策及企業管治改革,提供了額外的支持作用。
  • 價值股可提升投資組合的多元化程度。在名義利率及實質利率維持較高水平的環境下,相對吸引的估值或可帶來上行空間。

本簡報所載之陳述,可能包括基於管理層的當前觀點及假設的對未來預期的陳述及其他前瞻性陳述,涉及已知和未知的風險和不確定性,可能導致實際結果、表現或事件與此等陳述中明示或暗示的結果、表現或事件出現重大差異。

資產類別確信度:定息收益

  • 我們預期美國、德國和澳洲的收益率曲線變得陡峭。美國通脹掛鈎債券(TIPS)有望表現領先,原因是能源價格持續面對上漲壓力。
  • 在收益率曲線的短期部分,德國國債的投資價值或許勝過美國國庫券。在長債部分,英國金邊債券看來較其他主要債券市場吸引。我們認為,債券收益率處於多年高位,投資者承擔的政府財政風險已獲得充足補償。
  • 新興市場方面,我們偏好石油出口國債券多於石油進口國。儘管年初至今已錄得強勁表現,我們仍然看好巴西及匈牙利本地貨幣債券。
  • 在美元整體維持中性的形勢下,我們偏好一些匯率變動相對不受美元走勢左右的貨幣組合。我們偏好順週期性及高息的貨幣,投資的資金來自選擇性沽出低息貨幣。
  • 我們觀察到,利差依然是信貸回報的主要驅動因素。我們看好金融業及必需消費品企業,對週期性消費品企業取態謹慎,並且愈來愈看好個別超大型AI科技企業 ,其債券的息差擴闊有助提高估值。

本簡報所載之陳述,可能包括基於管理層的當前觀點及假設的對未來預期的陳述及其他前瞻性陳述,涉及已知和未知的風險和不確定性,可能導致實際結果、表現或事件與此等陳述中明示或暗示的結果、表現或事件出現重大差異。

資產類別確信度:多元資產

  • 我們目前超配股票,最強的確信度是新興市場股票,其次是日本、美國及歐洲股票。這個配置立場反映理想的盈利增長、盈利預測上調,以及持續的AI相關開支。機械人、生物科技及金礦企業具備不俗的主題投資機遇。
  • 我們對已發展市場政府債券保持中性至審慎立場,原因是核心通脹仍居高不下、政府存在財政隠憂、央行獨立性受到質疑,以及市場消化加息預期。受選舉風險所影響,我們偏好歐洲政府債券,但對法國債券保持謹慎。
  • 新興市場債券具備投資價值,尤其是實質收益率偏高且政府財政狀況良好的市場。能源出口國的新興市場債券特別吸引。我們的信貸立場大致是中性,當中偏好較高質的投資級別債券。
  • 我們的貨幣展望屬於中性,短期內沒有強烈的方向性觀點,而中長期而言,我們預期美元兌G7成員國貨幣將逐步走弱。
  • 投資者需求、政府財政隱憂及對央行獨立性的疑慮,使我們看好黃金。我們亦看好整體大宗商品市場,其利好因素是供應限制、提煉活動中斷及能源市場供應緊張。

本簡報所載之陳述,可能包括基於管理層的當前觀點及假設的對未來預期的陳述及其他前瞻性陳述,涉及已知和未知的風險和不確定性,可能導致實際結果、表現或事件與此等陳述中明示或暗示的結果、表現或事件出現重大差異。

我們對宏觀經濟和市場的最新思考,以及我們資產類別CIO的見解。

我們的完整版團隊觀點包括投資市場全面分析及專有數據。
下載 PDF檔
時間緊迫?下載我們的團隊觀點(概覽版)了解更多。
下載 PDF檔

本簡報所載之陳述,可能包括基於管理層的當前觀點及假設的對未來預期的陳述及其他前瞻性陳述,涉及已知和未知的風險和不確定性,可能導致實際結果、表現或事件與此等陳述中明示或暗示的結果、表現或事件出現重大差異。

本文件反映安聯投資投資團隊的第四季觀點。過往表現並不代表對未來回報的預測。

投資者投資於固定收益投資工具(如適用)可能須承受各種風險,包括但不局限於信用、利率、流通性及受限靈活性的風險。此風險受經濟環境和市場條件改變,因而會對投資價值構成不利影響。當票面利率上升時期,固定收益投資工具(如淡倉)的價值一般預期下降。當利率下降時期,價值也一般預期上升。流動性風險可能要推遲或阻止提款或贖回投資。

本文內所載的資料於刊載時均取材自本公司相信是準確及可靠的來源。本公司保留權利於任何時間更改任何資料,無須另行通知。本文並非就內文提及的任何證券提供建議、邀請或招攬買賣該等證券。閣下不應僅就此文件提供的資料而作出投資決定,並請向財務顧問諮詢獨立意見。但閣下若選擇不尋求專業諮詢,即應考慮本產品是否適合您投資。投資涉及風險,包括可能損失本金,以及投資於新興及發展中市場所伴隨之風險。基金經理及基金的過往表現、或任何估計、估算或預測並非未來表現的指引。本文件並未經任何監管當局審閱。

發行人:
香港–安聯環球投資亞太有限公司

Admaster: 5921168

團隊觀點一覽

環球經濟呈現扭曲的發展形態,但仍未出現系統性崩潰。我們的基本情境仍然是經濟具備韌性,惟在多種可能發展並存的情況下,投資著重精選配置顯得尤為關鍵。

瀏覽更多

環球市場踏入2026年第二季,所面臨的局勢比許多人在年初預期的更為複雜。增長雖然放緩,但仍具韌性;而頑固的通脹可能延後減息時間表及維持緊縮政策。我們的投資取向著重精選的存續期、優質利差與人工智能相關的股票,同時對美元保持審慎態度。

瀏覽更多

踏入2026年,環球經濟呈現扭曲的發展形態,但並未破裂。我們預期增長將保持穩健,營造有利於承擔風險的市場環境。預計新一年將展現韌性,但同時充滿複雜性,主動式管理將成為關鍵。

瀏覽更多

安聯投資

您即將離開本網站,並轉至以下香港境外網站。此舉並不表示安聯環球投資對該轉接網站所載資料作出任何批准或認可;安聯環球投資亦不就此超連結及當中所載資料承擔任何責任或法律責任。請注意,該轉接網站可能載有未獲認可向香港公眾發售的基金及策略。此外,請亦留意該轉接網站的條款及細則、私隱及保安政策,以及其他法律資料。按下「繼續」即表示您確認已知悉上述詳情,並希望繼續瀏覽該轉接網站。如有任何疑慮,請按「留在此處」。