擁抱創新力量

中國創造:人形機械人

近年,媒體對中國的大部 分關注都與宏觀挑戰有關 — 地緣政治衝突、房地產 行業疲軟及通縮壓力。我 們認為,這些分散了投資 者對中國科技行業快速發 展步伐的注意力。

投資者近年對中國科技實力的認識已出現顯著轉變。DeepSeek有助打破外界市場對中國人工智能發展的認知。更廣泛而言,在半導體、機械人、先進製造、自動化及電動車等領域,中國企業不僅展現出創新能力,更展現將新技術大規模商業化的能力。關鍵技術自給自足能力持續提升,亦帶動策略性產業的持續投資,有助培育新的科技領導企業,並強化中國的工業基礎。

本文聚焦於人形機械人,這是目前被稱為「實體人工智能(Physical AI)」或「具身智能(Embodied Intelligence)」最具代表性的例子之一。與其只在數碼世界運作,這些系統能夠感知周遭環境、作出決策,並與實體環境互動。因此,人形機械人正逐步走出實驗室,邁向實際應用。

這些發展亦有助我們了解人工智能的演進,以及中國科技產業的轉變。

人形機械人:由概念走向商業化

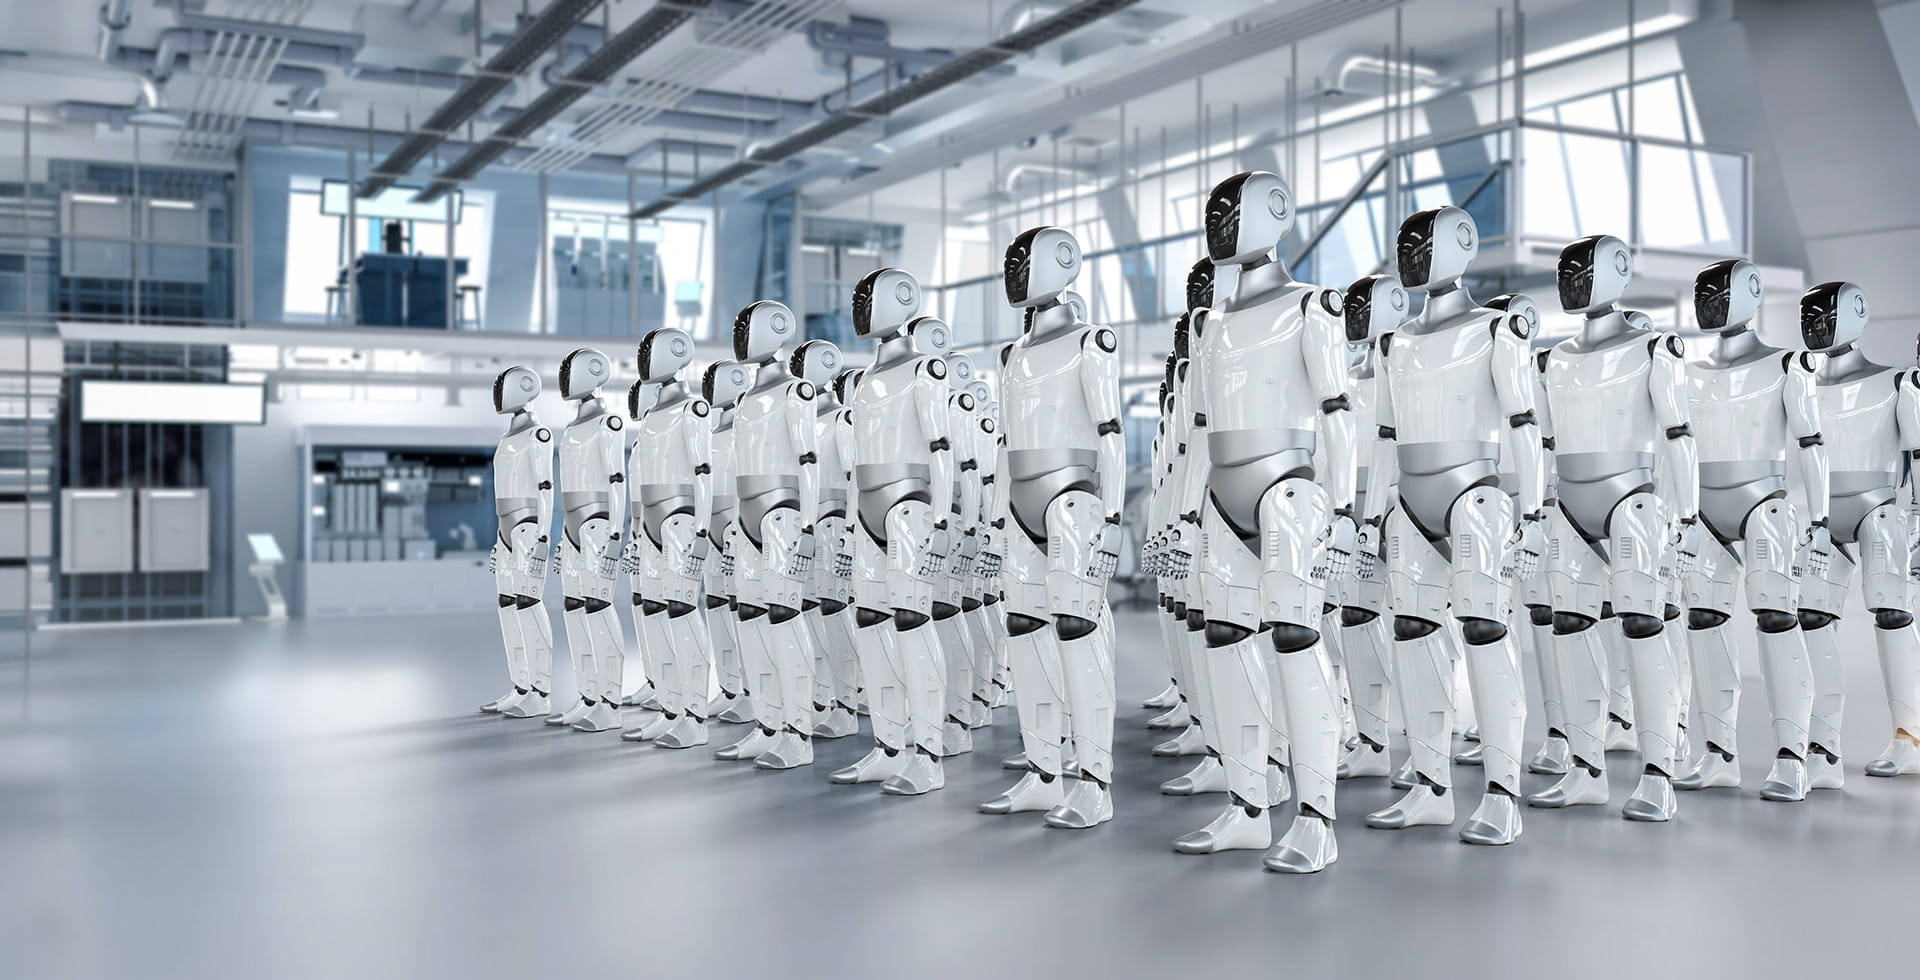
與傳統工業機械人不同,人形機械人在外形和功能上均模仿人類,屬於能夠像真人般思考和行動的機器。數十年來,人形機械人大多只存在於科幻作品中。如今,與其說它們策劃統治世界,它們更有可能出現在倉庫中搬運貨物。人工智能、硬件工程及精密製造技術的進展,正推動這項技術更接近實際應用。

2021年,Tesla宣布推出通用型機械人 Optimus的計畫時,人形機械人隨即成為全球焦點。其後數年,相關投資迅速增加,吸引越來越多科技、製造及自動化企業參與。於2025年全球國際消費電子展 (CES) 上,超過十款人形機械人與Nvidia行政總裁黃仁勳一同亮相,他更表示,機械人領域的「ChatGPT時刻」即將來臨。1

人形機械人的商業潛力相當可觀。業界預測,到2035年,人形機械人市場規模有望達到400億美元。2這反映其應用範圍廣泛,未來有機會支援工業生產、物流、醫療、教育及長者護理等多個領域。人形機械人已逐漸由展示階段走向實際應用。早期部署已見於工廠、倉庫及物流中心,開始協助處理物料搬運、檢查及庫存管理等工作。3雖然仍處於初期階段,但這些部署顯示技術正逐步由概念轉化為實際用途。

隨着人工智能能力、硬件效能及製造規模持續進步,應有望進一步降低成本並提升功能。然而,人形機械人能否大規模普及,最終仍取決於其能否在複雜的真實環境中安全、可靠且具成本效益地運作。

為何中國正崛起成為人形機械人領域的領導者

雖然全球對人形機械人的早期發展關注主要集中於美國,但中國正迅速崛起成為整個產業鏈的重要參與者。中國的角色不僅限於提供感測器、執行器、控制系統、電池及半導體等零部件,中國企業亦正積極研發、生產及部署完整的人形機械人,應用範圍不斷擴大。

更重要的是,人形機械人的討論正逐步由創新轉向產業化。現時關鍵問題已不再是機械人能否跑步、跳舞或翻筋斗,而更具挑戰性的商業難題在於,如何教導它們每天安全且可靠地完成同一項任務數千次。在這方面,中國於工程人才、製造專業知識及供應鏈深度方面的優勢,有望發揮重要作用。

這些優勢受惠於中國龐大的工業基礎。伺服馬達、精密齒輪、感測器及電池等關鍵零部件正愈來愈多由本地供應,而本土化比例持續提升。因此,中國製造的人形機械人價格估計較同類海外產品低至少20%。此外,中國在電池生產及稀土磁體方面的領先地位,亦有望在產業邁向商業化時帶來額外優勢。4

中國在人形機械人的生產及部署方面亦日益突出。業界估計,2025年全球約90%出貨的人形機械人由中國企業製造。⁴ 中國企業已開始於倉庫運營、工廠檢測及特定服務領域部署人形機械人,而公共部門及國有企業採購亦正逐漸成為重要需求來源。

這與中國電動車產業的發展有明顯相似之處。兩者均受惠於早期政策支持、持續投資及製造規模優勢,從而加快由創新走向商業化的進程。儘管人形機械人仍處於相當早期階段,但中國電動車產業的經驗顯示,長期領先地位不僅取決於技術突破。正如十年前的電動車產業一樣,討論正逐漸從技術是否可行,逐步轉向成本可下降多少及產能可擴張多快。

除了工廠及倉庫外,人形機械人於日常生活亦愈來愈常見。現時到訪中國的人士,已可見到人形機械人協助酒店辦理入住、於餐廳送餐,以及在大型公共活動中進行表演。2026年,一部人形機械人完成北京人形機械人半程馬拉松賽,成績為50分鐘;相比之下,一年前的冠軍機械人需時2小時40分鐘。⁵ 這反映人形機械人在平衡、移動力及耐力等方面正取得迅速進展。

總結

我們認為,中國長遠的經濟發展目標是建立以科技密集型製造業為核心的未來增長模式,逐步降低對房地產及基建投資的依賴。隨着轉型推進,創造一個變得更廣闊及更多元化的投資領域。

人形機械人正好反映這項轉變。雖然產業仍處於早期發展階段,但它展現了中國在人工智能、先進製造及工業規模方面日益增強的優勢。相關發展正逐步由實驗室示範邁向實際應用。成本、可靠性、安全性及商業可行性仍是需要克服的挑戰。然而,技術發展速度顯示,人形機械人正由科技新奇事物逐步轉變為工業現實。

對投資者而言,潛在機遇不僅限於人形機械人製造商本身。許多更具吸引力的投資機會,可能來自提供半導體、軟件、感測器、運動控制系統及精密零部件的企業,這些企業將成為下一代智能機器的重要基礎。與許多具顛覆性的技術一樣,最終受惠最大的企業未必是終端產品製造商,而可能是產業鏈中更深層的參與者。

把握投資機遇

中國股票市場上有多家上市公司正投入大量資本及研發資源,發展人形機械人及相關技術,當中包括:

  • 浙江雙環傳動(Zhejiang Shuanghuan Driveline) 家擁有超過400項涉及動力管理、電機及控制演算法設計的專利。6 當中特別專注於諧波減速器及精密減速器技術。這些零部件相當於機械人的關節,可將馬達動力轉化為高度精準及可控的運動。
  • 江蘇恒立液壓(Jiangsu Hengli Hydraulic) 家領先的液壓及精密運動控制零部件的領先製造商,並正拓展至滾珠螺桿(ball screws)及滾柱螺桿(roller screws)領域。這些均是機械人肢體及執行器(actuators)的關鍵組件,能提供精確的線性運動能力,被視為人形機械人的核心技術之一。
  • 浙江三花智控(Zhejiang Sanhua Intelligent Controls) 公司憑藉其在精密控制系統方面的專業技術,正積極拓展至人形機械人執行器領域。執行器常被形容為機械人的「肌肉」。公司目前已為Tesla電動車業務供應零部件,亦被廣泛視為Tesla Optimus人形機械人項目的潛在核心供應商之一。
  • 寒武紀科技(Cambricon Technologies) 中國領先的人工智能晶片設計公司之一,開發用於機器視覺、大型語言模型及智能決策的處理器。若把馬達及執行器比作機械人的「肌肉」,人工智能處理器則可視為其大腦,使機械人能夠理解周遭環境、處理大量數據及自主作出反應。

1 Ctech,截至2025年1月27日。
2 巴克萊研究部 (Barclays Research),《AI走向實體世界:創新與機遇的交匯》(AI gets physical: Innovation meets opportunity),2026年1月14日。
3 Figure AI,《F.02協助BMW完成30,000輛汽車生產》(F.02 Contributed to the Production of 30,000 Cars at BMW),2025年11月19日。
4 摩根士丹利研究部 (Morgan Stanley Research),《亞洲經濟:人形機械人與機械人技術 ─ 中國在全球製造業主導地位的下一篇章》(Asia Economics: Humanoids and Robots – The Next Chapter in China’s Dominance in Global Manufacturing),2026年5月4日。
5 Yang Cheng 及 Li Wei,〈機械人在馬拉松賽事中跑贏人類〉(Robots Outrun Humans at Marathon),《中國日報》(China Daily),2026年4月19日。
6 浙江雙環傳動股份有限公司網站,截至2026年7月31日。

以上提及的任何證券只用作說明之用,不應視為投資意見、或推介購買或出售任何特定證券或策略。

本文內所載的資料於刊載時均取材自本公司相信是準確及可靠的來源。本公司保留權利於任何時間更改任何資料,無須另行通知。本 文並非就內文提及的任何證券提供建議、邀請或招攬買賣該等證券。閣下不應僅就此文件提供的資料而作出投資決定,並請向財務顧 問諮詢獨立意見。但閣下若選擇不尋求專業諮詢,即應考慮本產品是否適合您投資。投資涉及風險,包括可能損失本金,以及投資於 新興及發展中市場所伴隨之風險。基金經理及基金的過往表現、或任何估計、估算或預測並非未來表現的指引。本文件並未經任何監 管當局審閱。

發行人:
香港 – 安聯環球投資亞太有限公司

4284708

安聯投資點評

團隊觀點

2026年7月通脹持續、聯儲局預期轉變,以及凱文・沃什的優先事項,或意味著緊縮週期再度展開。

瀏覽更多

AI顛覆時代

隨著人工智能(AI)的發展重心由快速模型訓練,逐步轉向實際部署,市場關注正愈來愈集中於推理(inference),以及AI如何實現高速、高效且具規模化的成果輸出。

瀏覽更多

AI顛覆時代

回顧互聯網發展初期,這項技術的變革性顯而易見;然而,在1990年代末期單純「凡是互聯網皆投資」的投資者,多數最終未能如願。相反,能夠識別具備持久商業模式的企業,並且有耐心在市場噪音中持續持有的投資者,則錄得卓越回報。

瀏覽更多

安聯投資

您即將離開本網站,並轉至以下香港境外網站。此舉並不表示安聯環球投資對該轉接網站所載資料作出任何批准或認可;安聯環球投資亦不就此超連結及當中所載資料承擔任何責任或法律責任。請注意,該轉接網站可能載有未獲認可向香港公眾發售的基金及策略。此外,請亦留意該轉接網站的條款及細則、私隱及保安政策,以及其他法律資料。按下「繼續」即表示您確認已知悉上述詳情,並希望繼續瀏覽該轉接網站。如有任何疑慮,請按「留在此處」。

Welcome to Allianz Global Investors

選擇您的語言
  • English
  • 中文(繁體)
選擇您的身份
  • 零售投資者
  • 機構投資者
  • 退休投資者
  • 安聯環球投資基金 
    • 安聯環球投資基金作為UCITS規例下的傘子型基金,旗下設有投資於固定收益證券、股票及金融衍生工具的多個不同附屬基金,每一附屬基金各具不同的投資目標及/或風險取向。

    • 所有附屬基金可投資於金融衍生工具,會涉及較高的槓桿、交易對手、流通性、估值、波幅、市場及場外交易風險。附屬基金的衍生工具風險承擔淨額最多為其資產淨值的50%。

    • 部份附屬基金的部份投資亦可投資於任何一項工具或工具的組合,例如固定收益證券、新興市場證券及/或按揭證券、資產擔保證券、房地產相關資產(尤其是房地產投資信託基金)及/或結構產品及/或衍生工具,該工具可能會涉及不同潛在風險(包括槓桿、交易對手、流通性、估值、波幅、市場、相關房地產價值及租金收入波動及場外交易風險)。

    • 部份附屬基金可投資於單一國家或行業〔尤其是小型股/中型股公司〕。相對於比較多元化的附屬基金,該等附屬基金或會因其集中投資而承擔較高風險。部份附屬基金須承受重大風險包括投資/一般市場、國家及區域、新興市場〔如中國內地〕、信貸能力/信貸評級/評級下調、違約、資產配置、利率、波幅及流通性、交易對手、主權債務、估值、信貸評級機構、公司特定、貨幣〔尤其是人民幣〕、人民幣債務證券及中國內地的稅務的風險。

    • 部份附屬基金可投資於可換股債券、高收益、非投資級別投資及未獲評級證券,須承擔較高風險(包括波動性、本金及利息虧損、信貸能力和評級下調、違約、利率、一般市場及流通性的風險),因此可對部份附屬基金的資產淨值構成不利影響 。可換股債券將受提前還款風險及股票走勢所影響,而且波幅高於傳統債券投資。

    • 部份附屬基金可將相當比例的資產投資於由非投資級別主權發行機構〔例如菲律賓〕所發行或擔保的附息證券,因而須承擔較高的流通性、信用/違約及集中程度的風險,以及較大波動及較高風險水平。因此投資者可會蒙受嚴重虧損。

    • 部份附屬基金可投資於歐洲國家。歐洲經濟及財政困境有可能會惡化,因而對此附屬基金構成不利影響(如增加歐洲投資所附帶的波動、流通性及貨幣的風險)。

    • 部份附屬基金或會透過滬/深港通或中國銀行間債券市場或其他海外投資渠道制度及╱或相關容許的其他方式而直接及╱或透過一切合資格工具而間接投資中國A股、中國B股及╱或中國債務證券市場故此須承受相關風險〔包括額度限制、規則及規例的更改、附屬基金匯回款項限制、交易限制、中國市場波動及不穩定、潛在的結算及交收困難、交易對手違約、中國經濟、社會和政治政策的變動及中國內地稅務等風險〕。

    • 部分附屬基金可採取以下策略,社會責任投資(「SRI」)(專屬評分)策略、SDG策略、可持續發展關鍵績效指標策略(相對)、綠色債券策略、多元資產可持續發展策略、可持續發展關鍵績效指標策略(絕對界線)、環境、社會及管治(「ESG」)評分策略及可持續發展關鍵績效指標策略(絕對)。如採取以上策略,附屬基金須承受策略相對的可持續投資風險〔如導致附屬基金在有利條件下放棄買入若干證券的機會,及╱或在不利條件下出售證券或倚賴來自第三方ESG研究數據供應商及內部分析的資料及數據,其可能帶有主觀成份、不完整、不準確或無法取得,及╱或與基礎廣泛的基金相比會減低風險分散程度〕。此外,部分附屬基金可能特別專注於被投資公司的溫室氣體排放效率,而非其財務表現。因此可能對相關附屬基金的表現構成不利影響。

    • 部份附屬基金可投資於固定分派百分比股份類別(AMf類股份)。投資者請注意,固定分派百分比不獲保證。該股份類別不能替代支付固定利息的投資。AMf類股份的分派百分比與該等股份類別或附屬基金的預期或過去收入或回報無關。如果附屬基金錄得負回報,固定分派百分比股份類別將繼續作出分派,因而可能對附屬基金的資產淨值構成不利影響。正數派息率並不代表正數回報。

    • 投資所涉及的風險可能導致投資者損失部份或全部投資金額。

    • 投資者不應單靠本〔網站/文件〕的資料而作出投資決定。


    註

    :附屬基金派息由基金經理酌情決定。派息或從附屬基金資本中支付,或實際上從資本中撥付股息。這即等同從閣下原本投資金額及╱或從金額賺取的資本收益退回或提取部份款項。這或令每股資產淨值即時下降,及令可作未來投資的附屬基金資本和資本增長減少。因對沖股份類別參考貨幣與附屬基金結算貨幣之間的息差,有關對沖股份類別之分派金額及資產淨值會因而更受到不利影響,特別是若該等對沖股份類別正採用利率差距中性政策。股息派發適用於A/AM/AMg/AMi/AMgi/AQ類收息股份(每年/月/季派息)及僅作參考,並沒有保證。正數派息率並不代表正數回報。有關附屬基金股息政策詳情,請參閱銷售文件

    。


    安聯環球投資亞洲基金

    • 安聯環球投資亞洲基金(「本信託」)乃遵照香港法例並根據信託契約而構成的傘子單位信託。安聯精選主題收益基金、安聯寰通收益及增長基金及安聯收益基金是本信託的附屬基金(每一「附屬基金」),投資於固定收益證券、股票及衍生工具,每一附屬基金各具不同的投資目標及/或風險取向。

    • 部份附屬基金須承受重大風險包括投資/一般市場、個別公司有關、新興市場、信貸能力╱信用評級╱調低信用評級、違約、波動性及流通性、估值、主權債務、主題集中程度、以主題為基礎的投資策略、交易對手、利率變動、國家及地區、及資產配置及貨幣〔如外匯管制,尤其是人民幣〕的風險,及因貨幣貶值對人民幣計價股份類別構成的不利影響。

    • 附屬基金可投資於可能高度缺乏流通性且容易出現價格大幅波動的資產抵押證券及按揭證券。此等工具可能較其他債務證券承受更大的一般市場風險、集中程度風險、信用和交易對手違約風險、流通性風險及利率風險。

    • 部份附屬基金可投資於高收益(非投資級別與未評級)投資及/或可換股債券,須承擔較高風險,如波動性、違約、利率變動、一般市場及流通性的風險,因此可對附屬基金的資產淨值構成不利影響 。

    • 所有附屬基金可投資於金融衍生工具,附屬基金會涉及較高的槓桿、交易對手、流通性、估值、波動性、市場及場外交易風險。運用衍生工具可能導致附屬基金承受超出原有投資款額的虧損。附屬基金的衍生工具風險承擔淨額最多為其資產淨值的50%。

    • 這項投資所涉及的風險可能導致投資者損失部分或全部投資金額。

    • 投資者不應僅就本網站而作出投資決定。


    註:附屬基金派息由基金經理酌情決定。派息或從基金收入及/或從資本中支付,這即等同從閣下原本投資金額及╱或從金額賺取的資本收益退回或提取部份款項。這或令每個收息單位資產淨值即時下降,及令可作未來投資的基金資本和資本增長減少。因對沖股份類別參考貨幣與附屬基金結算貨幣之間的息差,有關對沖股份類別之分派金額及資產淨值會因而更受到不利影響,特別是若該等對沖股份類別正採用利率差距中性政策。股息派發適用於A/AM/AMg/AMi/AMgi類收息股份(每年/月派息)及僅作參考,並沒有保證。正數派息率並不代表正數回報。有關附屬基金股息政策詳情,請參閱銷售文件。

請示意您已閱畢及明白有關重要資料。